この記事の内容
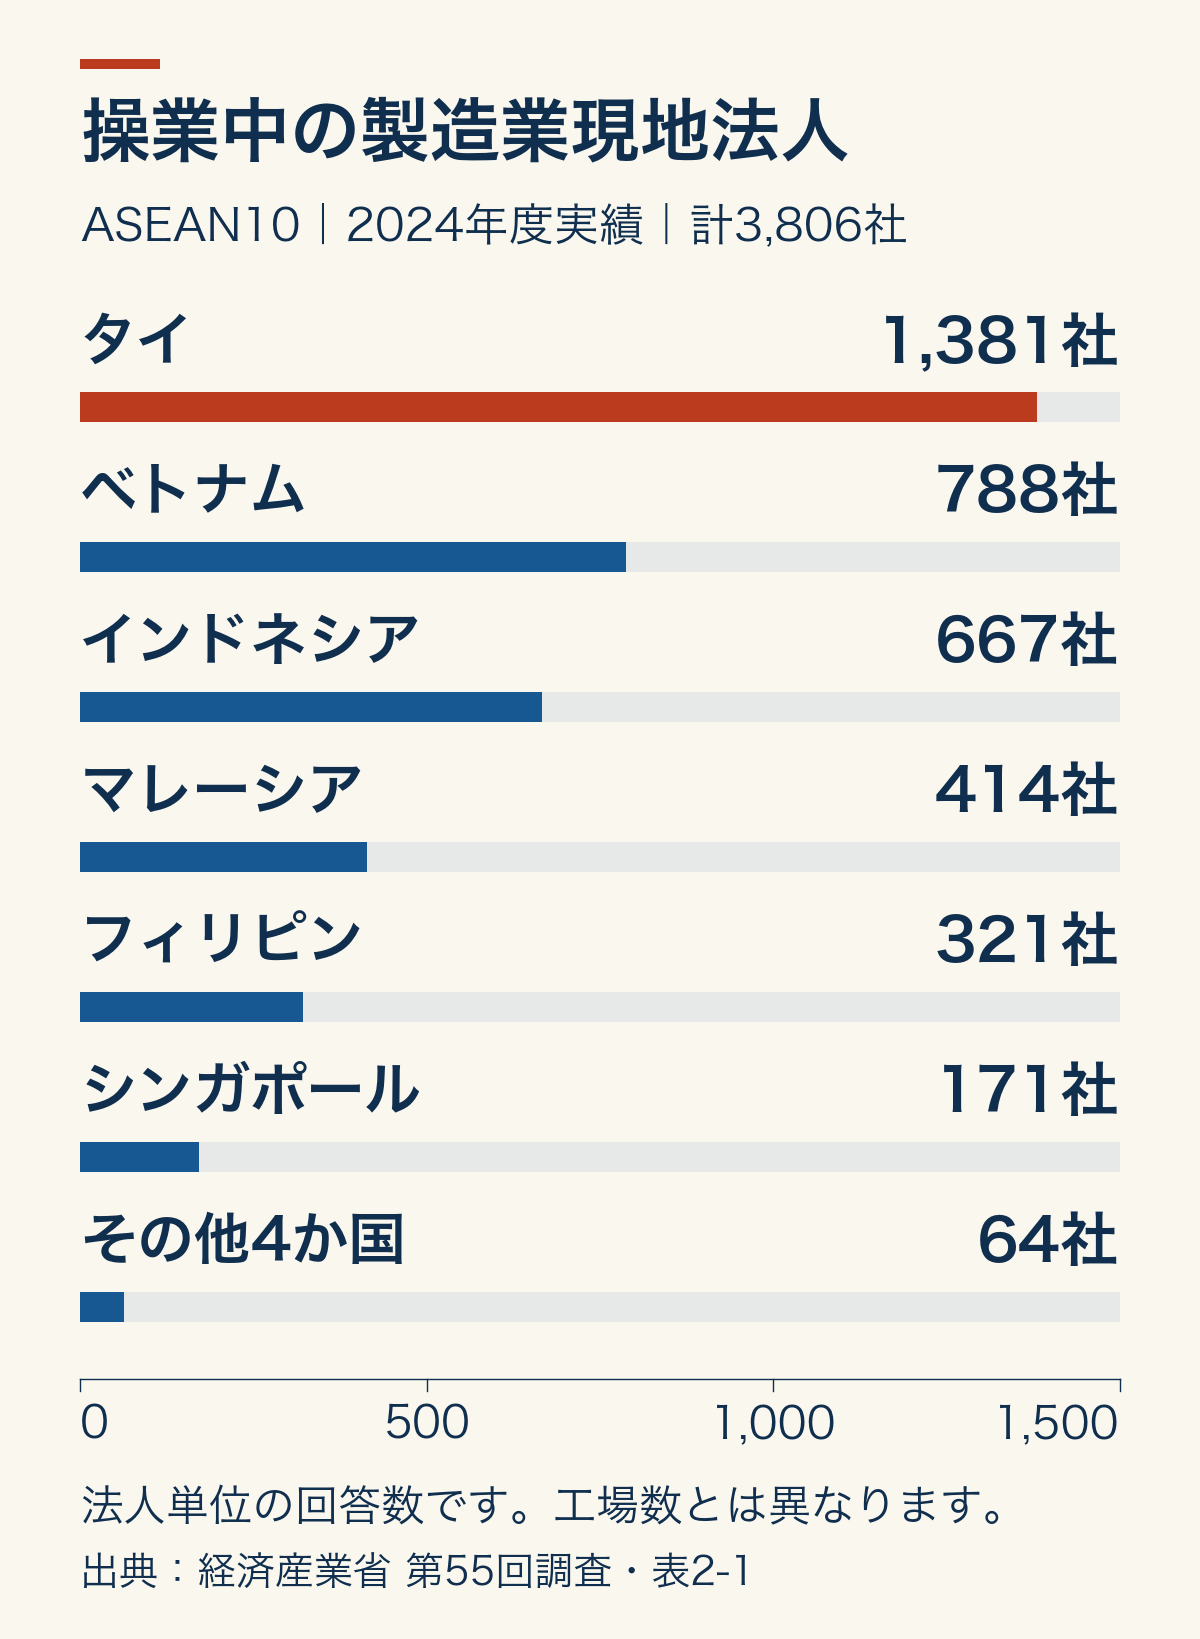
東南アジア諸国連合の旧加盟10か国(ASEAN10)で操業中の日系製造業現地法人は、経済産業省の最新確報で3,806社です。タイ、ベトナム、インドネシアに74.5%が集まっています。ただし、これは2024年度の調査で回答を得た法人の数であり、工場敷地や製造ラインの全数ではありません。第55回海外事業活動基本調査・表2-1
国別の総数から、産業の中身へ進むと違いが見えてきます。輸送機械の法人数はタイが最多ですが、各国の日系製造業に占める割合はインドネシアの方が高くなります。マレーシアでは情報通信機械、シンガポールでは化学の比重も目立ちます。拠点を比較するときは、作る製品と販売先を決め、その生産を支える企業や工程がどこにあるかを調べる順序が有効です。
採用と販売の前提も変わっています。2025年のタイは人口が減少し、ベトナムは総人口が増える一方で生産年齢人口の割合が低下しています。賃金、技能の引き継ぎ、調達や行政手続きまで含めて、工場を継続して運営できる条件を比較することが本稿の結論です。
海外生産・経営企画・調達の担当者に向けて、次の内容を調べました。
- 国別・産業別の操業統計 :全16業種の数値と、主要6か国の産業構成。図表の元データはCSVでも取得できます。
- 進出の歴史 :現地組立、円高後の投資、域内分業から現在の拠点再編まで。
- トヨタ・ダイキン・村田製作所の3事例 :輸出、現地需要、電子部品供給という異なる工場の役割。
- 人口動態 と雇用・賃金 :6か国の年齢構成、主要3か国の採用・給与条件。
- 日本人の渡航・ビザ と現地法人の出資・資本規制 :主要6か国の現行制度と、直近の改正。
- 現地経営者の利点と懸念 、政府の言及・CSR 、公開レビューの称賛と不満 。
資料の確認日は2026年9月27日。横断統計は2024年度実績、企業事例は2026年までの公表資料を使っています。人口指標は原則2025年、賃金の企業調査は2025年度で、各表に対象年と定義を示します。
操業中の現地法人は3,806社:まず数える単位をそろえる
最新公表値と、現在動いている工場の全数は異なる
主な根拠は、2026年5月29日公表の経済産業省「第55回海外事業活動基本調査」確報です。対象は2024年度で、2025年3月末、またはそれ以前で最も近い決算時点の状況を集計しています。2026年9月の工場を一斉に数えた調査ではありません。
集計に含まれる海外子会社は日本側出資比率10%以上。一定の出資条件を満たす海外孫会社も含み、有効回答のうち「操業中」とされた現地法人を数えます。調査概要・対象と回収状況(PDF、本文2頁)
東ティモールは2025年10月26日にASEANへ加盟しましたが、この統計の地域区分は加盟前のASEAN10です。本稿の比較表も同じ10か国にそろえています。東ティモールの製造拠点がゼロという意味ではありません。ASEAN・東ティモール加盟発表
タイ・ベトナム・インドネシアに約4分の3が集まる
3,806社の内訳はタイ1,381社、ベトナム788社、インドネシア667社です。3か国の合計2,836社を3,806社で割ると74.5%になります。世界全体の製造業現地法人1万984社に対しては、ASEAN10が34.7%を占めます。いずれも同じ調査の有効回答に基づく構成比です。
国別の正確な社数・構成比を表で見る
| 国・集計区分 | 現地法人数 | ASEAN10内の構成比 |
|---|---|---|
| タイ | 1,381社 | 36.3% |
| ベトナム | 788社 | 20.7% |
| インドネシア | 667社 | 17.5% |
| マレーシア | 414社 | 10.9% |
| フィリピン | 321社 | 8.4% |
| シンガポール | 171社 | 4.5% |
| その他4か国 | 64社 | 1.7% |
| 合計 | 3,806社 | 100.0% |
「その他4か国」はASEAN10の合計から、個別に掲載された6か国を引いた値です。元表では残る4か国の製造業内訳が分からないため、国別に配分していません。なお、卸売・サービスなどを含むASEAN10の全業種合計は7,960社です。製造業の3,806社と取り違えないようにします。
タイの「2,411社」は別調査で活動を確認した企業数
JETROの2024年度タイ調査では、製造業2,411社の企業活動が確認されています。日本法人に加えて日本人個人による出資も対象に含み、現地の登記情報などから活動を調べた結果です。経済産業省の日本本社を通じた回答調査とは範囲が異なります。JETRO・2024年度タイ日系企業進出動向調査
JETROが確認した全業種の活動企業は6,083社で、そのうち製造業が2,411社。活動不明の企業は別に集計しています。経済産業省の1,381社から2,411社へ工場が増えた、という時系列の比較には使えません。調査報告書・確認方法と業種別内訳(PDF、本文1〜3・10頁)
主要6か国は、法人数と産業構成を合わせて比較する
輸送機械はタイで380社、インドネシアで200社ですが、それぞれの日系製造業に占める割合は27.5%、30.0%です。社数と比重を合わせて見ると、規模の異なる国も比較しやすくなります。以下は輸送機械・情報通信機械・化学から、各国の特徴を説明する業種を選んだ表です。割合の分母は、その国の日系製造業現地法人数で、ASEAN10全体ではありません。
| 国・製造業現地法人数 | 着目した業種と日系製造業内の割合 | 数字から読み取れること |
|---|---|---|
| タイ 1,381社 | 輸送機械380社/27.5% | 輸送機械の社数は6か国で最多。完成車に加え、加工・設備関連の企業も調べる入口になる。 |
| ベトナム 788社 | 輸送機械114社/14.5% 情報通信機械56社/7.1% | 輸送機械に加えて、金属製品・電気機械などにも広がる。業種を絞って地域・工程へ調査を進める。 |
| インドネシア 667社 | 輸送機械200社/30.0% | 輸送機械の社数はタイより少ないが、国内の日系製造業に占める割合は高い。販売先も確認して内需と輸出を分ける。 |
| マレーシア 414社 | 情報通信機械66社/15.9% | 情報通信機械の比重は6か国で最も高い。電子部品・装置関連の集積を調べる際に見落とせない。 |
| フィリピン 321社 | 輸送機械66社/20.6% 情報通信機械45社/14.0% | 電子関連だけでなく輸送機械も大きい。国全体のイメージより、対象製品の納入先と生産工程で比較したい。 |
| シンガポール 171社 | 化学43社/25.1% | 化学が約4分の1を占める。全製造業の社数が小さくても、個別業種では有力な調査対象になる。 |
出典は同じ経済産業省・表2-1 。右列は本稿の考察であり、投資先の推奨順位ではありません。情報通信機械には電子部品・デバイス・電子回路を含みますが、その全社を半導体工場とは数えられません。
例えば電子部品の調達先を探すなら、法人数の多いタイ・ベトナムだけに候補を限らず、マレーシアとフィリピンも比較に含める理由があります。一方、必要な工程が前工程、組立、検査、材料加工のどれかによって候補企業は変わります。国別集計を出発点に、製品・工程・顧客の一致を確認するための表として使ってください。
現地組立から域内分業へ:進出の歴史をたどる
進出は、どの国でも同じ順序で進んだわけではありません。タイの自動車組立、マレーシアの輸出型電子産業、対外開放を進めたベトナムでは、集積が形成された経緯が異なります。
1960〜70年代:現地市場に入るための生産
東南アジアへの製造業進出は、1985年の円高から突然始まったわけではありません。トヨタは1962年にタイ法人を設立し、1964年に現地生産を始めています。輸出した完成品を売る段階から、現地で組み立て、販売・整備まで担う体制へ進んだ例です。トヨタ・タイ事業60周年
一方、マレーシアのペナンでは1970年代から外国企業が進出し、電子・電機産業の集積が形成されました。マレーシア投資開発庁(MIDA)の沿革説明は、この時期に参入した多国籍企業と、その後の地元企業の蓄積を挙げています。日系企業だけで地域の産業ができたわけではなく、外国企業・地元企業が共存する供給網の中で、日系メーカーも事業を展開してきたと捉える必要があります。MIDA・ペナンの産業集積を振り返る発表
1980年代後半:円高とインフラ整備が投資を後押し
1985年のプラザ合意後、円高が進み、日本から輸出する製造業は採算の見直しを迫られました。内閣府の当時の分析は、1986年以降に対外直接投資が増え、製造業ではASEANへの投資拡大が目立ったとしています。為替の変化は、海外生産を広げる大きな要因になりました。内閣府・平成3年経済白書
受け入れ側の条件も変わりました。タイの東部臨海開発では、日本の協力によって港湾、道路、工業用水などの基盤整備が進みました。工場を建てる土地だけでなく、原材料を運び、製品を輸出できる環境が整ったことが、企業の集積を支えています。JICA・東部臨海地域の開発
ベトナムでは1986年にドイモイ政策が打ち出され、1987年には外国投資法が制定されました。円高という日本側の事情に加え、受け入れ側が市場経済化と対外開放を進めたことも、投資の条件を変えています。その後、1995年にASEAN、2007年に世界貿易機関(WTO)へ加盟しました。外務省・ベトナムの略史 、外務省・外国投資制度の歴史
1990〜2000年代:各国の工場を結ぶ部品供給と輸出
ASEAN自由貿易地域(AFTA)は1992年に合意され、1993年から関税引き下げの取り組みが始まりました。国ごとに同じ生産設備を一式そろえる方式に加え、部品や車種を拠点間で分担する条件が整っていきます。ASEAN・AFTAの沿革
1997年のアジア通貨危機は、この発展を一直線には進ませませんでした。タイでは国内市場の縮小と通貨安を背景に、工場が輸出を増やす方向へ動きます。現地需要に依存する工場が輸出拠点へ性格を変えていく過程であり、進出時の目的が固定されたままではなかったことを示しています。国際協力銀行・タイ自動車産業の分析(JICA公開資料)
トヨタのIMV事業は、この分業を具体的に示します。2004年にタイで生産を開始し、タイをピックアップトラックなどの生産・輸出拠点とする一方、他国の拠点と部品を供給し合う仕組みを築きました。完成車の組立だけでなく、エンジン、金属加工、樹脂部品、物流などの仕事が集積する土台です。トヨタ・IMVの生産体制
この時期の蓄積を踏まえると、今日の法人数の多さは、個別企業が安い場所を選んだ結果だけでは説明できません。既存顧客に近いこと、加工・保全を頼める会社があること、熟練者を採用できることが、後から進出する企業にも利点となります。これは集積が次の投資を呼び込む仕組みについての、本稿の考察です。
2010年代以降:生産を分散しながら、現地市場にも近づく
2011年のタイ洪水は、集積の弱点も明らかにしました。トヨタの社史によると、部品供給の問題はタイ国内にとどまらず、インドネシア、フィリピン、日本、北米などの生産調整にも波及しました。工場同士の距離が近い利点と、同じ災害や供給元に依存するリスクは、同時に存在します。トヨタ75年史・2011年の供給網への影響
2015年にはASEAN経済共同体が発足し、2022年1月には地域的な包括的経済連携協定(RCEP)が日本などで発効しました。各協定は適用国・品目・原産地規則が異なり、「ASEANで作れば、どこへでも無関税」という制度ではありません。ASEAN・経済共同体 、外務省・RCEP発効
近年の生産移管も、中国からの移転だけではありません。JETROの2019〜2024年の移管調査では、日本を移管元に挙げた回答も多く、既存の海外拠点間で役割を変える動きが見られます。新規進出、既存拠点の増設、品目の移管を区別して読む必要があります。JETRO・生産移管先としてのASEAN
後述するダイキンのインドネシア工場は、現地の住宅事情に合う製品を現地で作る事例です。村田製作所の増設は、既存の部品生産を強化するもの。東南アジアへの進出は、今では「日本の工場を丸ごと移す」という一つの型には収まりません。
産業別では輸送機械が823社:全16業種の操業実態
ASEAN10の製造業現地法人3,806社のうち、輸送機械は823社、21.6%です。次いで、複数の業種をまとめた「その他製造業」が609社、化学が340社、金属製品が315社、情報通信機械が307社と続きます。
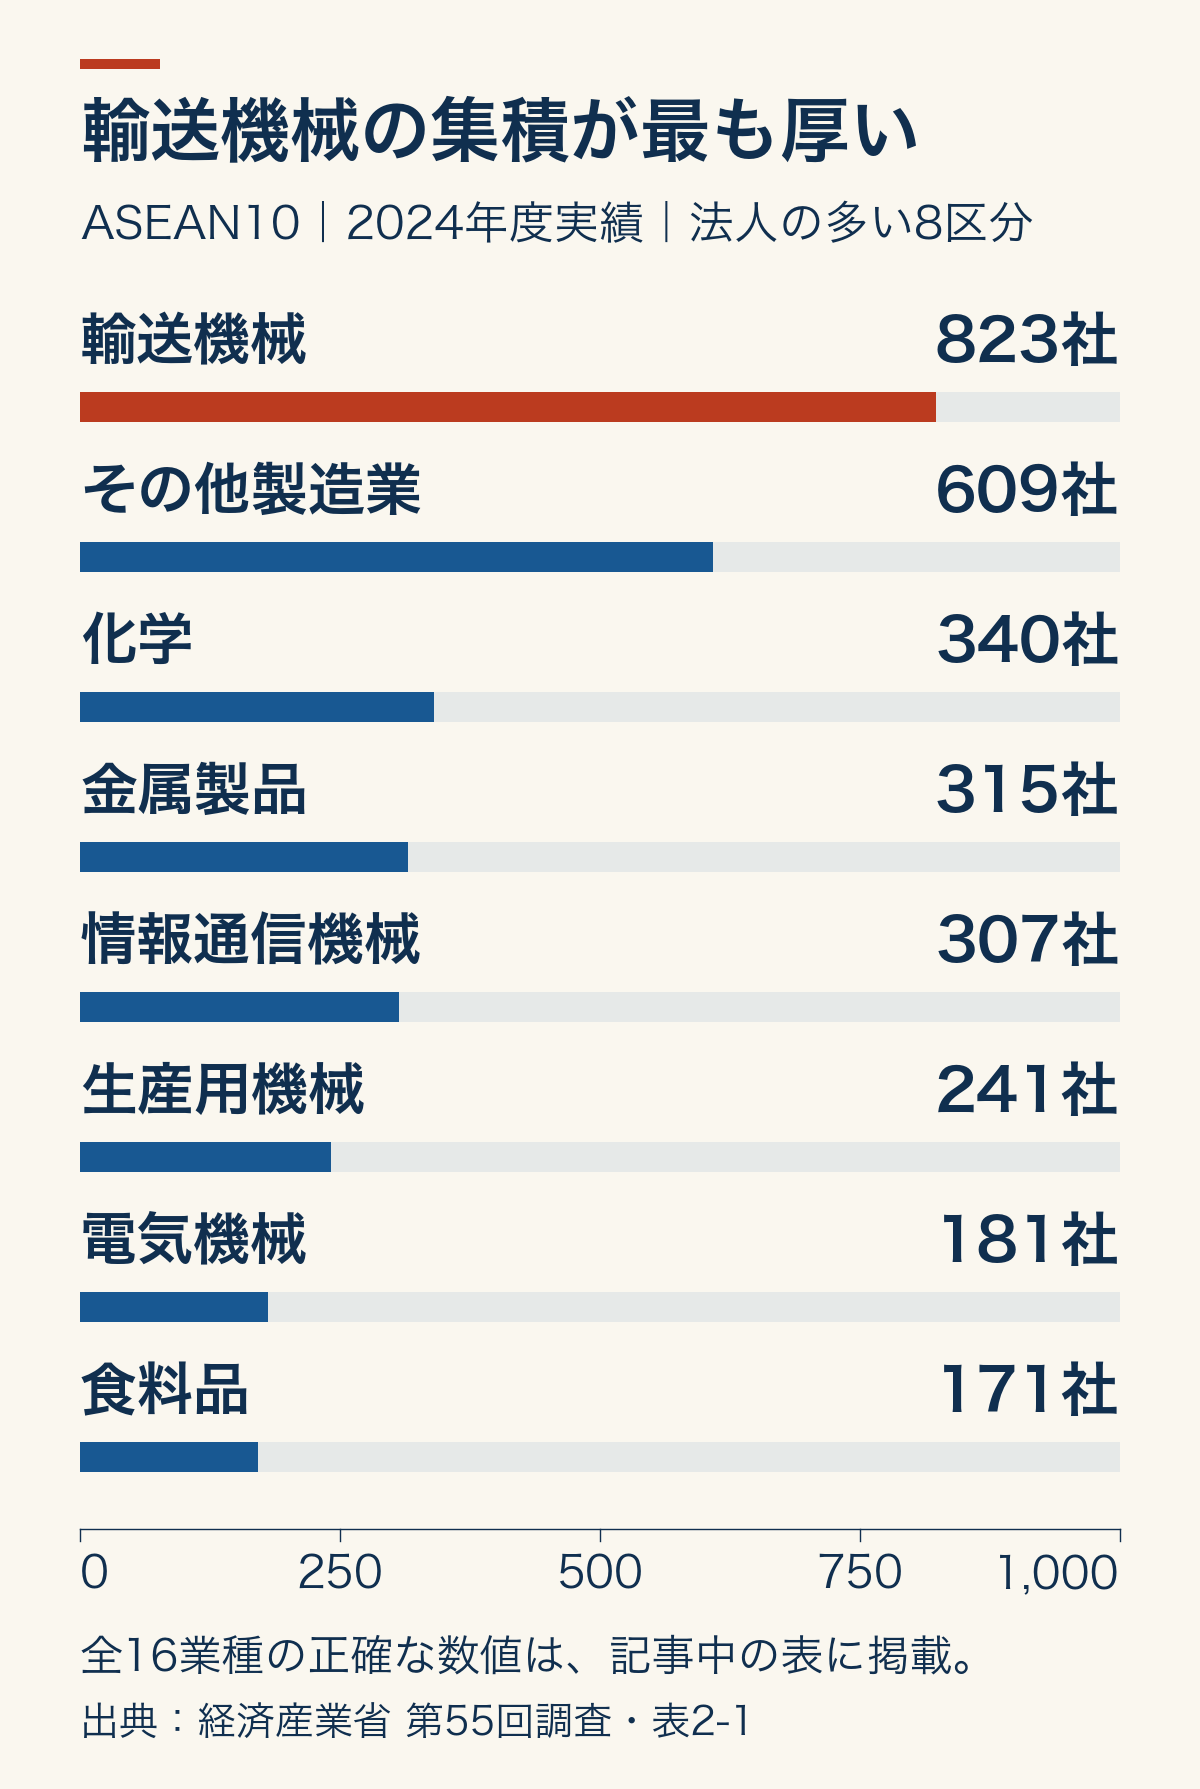
全16業種の社数・構成比を表で見る
| 業種 | 現地法人数 | 製造業全体の構成比 |
|---|---|---|
| 食料品 | 171社 | 4.5% |
| 繊維 | 154社 | 4.0% |
| 木材紙パ | 90社 | 2.4% |
| 化学 | 340社 | 8.9% |
| 石油・石炭 | 14社 | 0.4% |
| 窯業・土石 | 75社 | 2.0% |
| 鉄鋼 | 125社 | 3.3% |
| 非鉄金属 | 145社 | 3.8% |
| 金属製品 | 315社 | 8.3% |
| はん用機械 | 117社 | 3.1% |
| 生産用機械 | 241社 | 6.3% |
| 業務用機械 | 99社 | 2.6% |
| 電気機械 | 181社 | 4.8% |
| 情報通信機械 | 307社 | 8.1% |
| 輸送機械 | 823社 | 21.6% |
| その他製造業 | 609社 | 16.0% |
| 製造業合計 | 3,806社 | 100.0% |
業種名は元表にそろえています。「木材紙パ」は木材・紙・パルプ関連。「情報通信機械」には電子部品・デバイス・電子回路が含まれます。「その他製造業」は、プラスチック、ゴム、印刷、家具などの集合です。609社を一つの製品市場としては扱えません。電気機械と情報通信機械も別区分です。調査概要・業種分類(PDF、本文5〜6頁)
全16業種 × 国別の数値を開く
横にスクロールして各国を比較できます。「—」は元表の「***」(該当数字なし)。その他4か国は合計から6か国分を引いた値です。
| 業種 | ASEAN10 | タイ | ベトナム | インドネシア | マレーシア | フィリピン | シンガポール | その他4か国 |
|---|---|---|---|---|---|---|---|---|
| 食料品 | 171 | 53 | 44 | 31 | 18 | 5 | 17 | 3 |
| 繊維 | 154 | 47 | 47 | 37 | 5 | 3 | — | 15 |
| 木材紙パ | 90 | 20 | 28 | 18 | 17 | 5 | — | 2 |
| 化学 | 340 | 114 | 50 | 63 | 47 | 21 | 43 | 2 |
| 石油・石炭 | 14 | 2 | 2 | 4 | 2 | — | 3 | 1 |
| 窯業・土石 | 75 | 16 | 18 | 12 | 19 | 1 | 5 | 4 |
| 鉄鋼 | 125 | 51 | 20 | 34 | 9 | 9 | 1 | 1 |
| 非鉄金属 | 145 | 48 | 21 | 20 | 29 | 22 | 4 | 1 |
| 金属製品 | 315 | 121 | 83 | 43 | 29 | 23 | 14 | 2 |
| はん用機械 | 117 | 34 | 28 | 20 | 16 | 8 | 11 | 0 |
| 生産用機械 | 241 | 113 | 42 | 36 | 19 | 19 | 11 | 1 |
| 業務用機械 | 99 | 24 | 23 | 9 | 13 | 15 | 12 | 3 |
| 電気機械 | 181 | 75 | 49 | 12 | 15 | 17 | 12 | 1 |
| 情報通信機械 | 307 | 86 | 56 | 29 | 66 | 45 | 19 | 6 |
| 輸送機械 | 823 | 380 | 114 | 200 | 46 | 66 | 5 | 12 |
| その他製造業 | 609 | 197 | 163 | 99 | 64 | 62 | 14 | 10 |
| 製造業合計 | 3,806 | 1,381 | 788 | 667 | 414 | 321 | 171 | 64 |
国別・産業別の全数値をCSVでダウンロード 。出典、集計単位、該当数字なしの記号も含めています。
自動車関連は、タイとインドネシアに厚い
輸送機械823社のうち、タイが380社、インドネシアが200社で、合計580社、70.5%を占めます。輸送機械は自動車だけの区分ではありませんが、後述するトヨタの組立・輸出体制と合わせると、関連する生産ネットワークの厚みを読み取れます。
関連業種も見ると、タイには金属製品121社、生産用機械113社、鉄鋼51社があります。インドネシアにも金属製品43社、鉄鋼34社があります。ただし、これらの全社が自動車向けに供給しているとまでは、この統計から分かりません。商談先を探すときは、業種の集積を入口に、加工内容、認証、設備、実際の納入先へと調査を進めます。
電子部品・機械は、複数の国に分かれている
情報通信機械は、タイ86社、マレーシア66社、ベトナム56社、フィリピン45社です。ベトナムは電気機械49社、金属製品83社もあり、縫製だけを想定すると産業の広がりを見落とします。逆に、情報通信機械の法人数だけから半導体の生産能力や工程の高度さを比較することもできません。
マレーシアとフィリピンでは、電子部品を作る法人があることと、自社が必要とする素材・治工具・特殊工程を現地調達できることを分けて確かめたいところです。一つの国に組立、前工程、材料、装置のすべてがそろっているとは限りません。村田製作所の事例でも、確認できる製品はコイルであり、同社の主力製品全般をその拠点で作っているわけではありません。
地域ごとに調べると、マレーシアではペナンとケダ州クリムが電子・半導体関連の集積地です。MIDAは、両地域の製造、先端パッケージング、装置・技術関連の活動を紹介しています。これはマレーシアの産業全体の説明なので、日系の情報通信機械66社がすべてこの2地域にある、という読み方はできません。MIDA・産業用電子機器と主要集積地
化学、食品、繊維にも異なる立地の理由がある
化学340社はタイ114社、インドネシア63社、ベトナム50社、マレーシア47社、シンガポール43社などに分布しています。食品や日用品向けか、産業向けの素材かによって、顧客、原料、物流条件は変わります。化学という大区分だけで進出先を決めるのは難しい分野です。
食料品は171社、繊維は154社。食品では原料調達や販売先に加えて温度管理、繊維では工程ごとの技能や納期など、現地調査で見るべき条件が異なります。いずれも本稿の実務上の提案であり、法人数から個別工場の品質やコストを評価した結果ではありません。
シンガポールと残る4か国をどう読むか
シンガポールは全業種では1,148社ありますが、製造業は171社です。製造業だけでも化学43社、情報通信機械19社、食料品17社があり、「日系企業が多い国」と「製造法人が多い国」の順位は一致しません。地域統括や販売会社を含む企業名簿を、工場の名簿として使わないことが大切です。
カンボジア、ラオス、ミャンマー、ブルネイは、本表では製造業64社の合計までしか確認できません。4か国を同じ産業構造と見なさず、個別調査では現地の企業名簿、投資許可情報、企業の拠点一覧を照合する必要があります。公表表に細かな数字がない地域にも、個別の工場が存在する場合があります。
人口が増える国でも、働き手の構成は変わっている
東南アジアを一括して「若く、人口が増える市場」と捉えると、工場の採用計画も販売計画も見誤ります。世界銀行の2025年データでは、タイの総人口は前年より減少し、65歳以上が16.0%を占めます。一方、インドネシアは約2億8,572万人、フィリピンは約1億1,679万人で、人口はなお増加しています。国の大きさに加え、年齢構成と、工場へ通える地域の人口を見る必要があります。
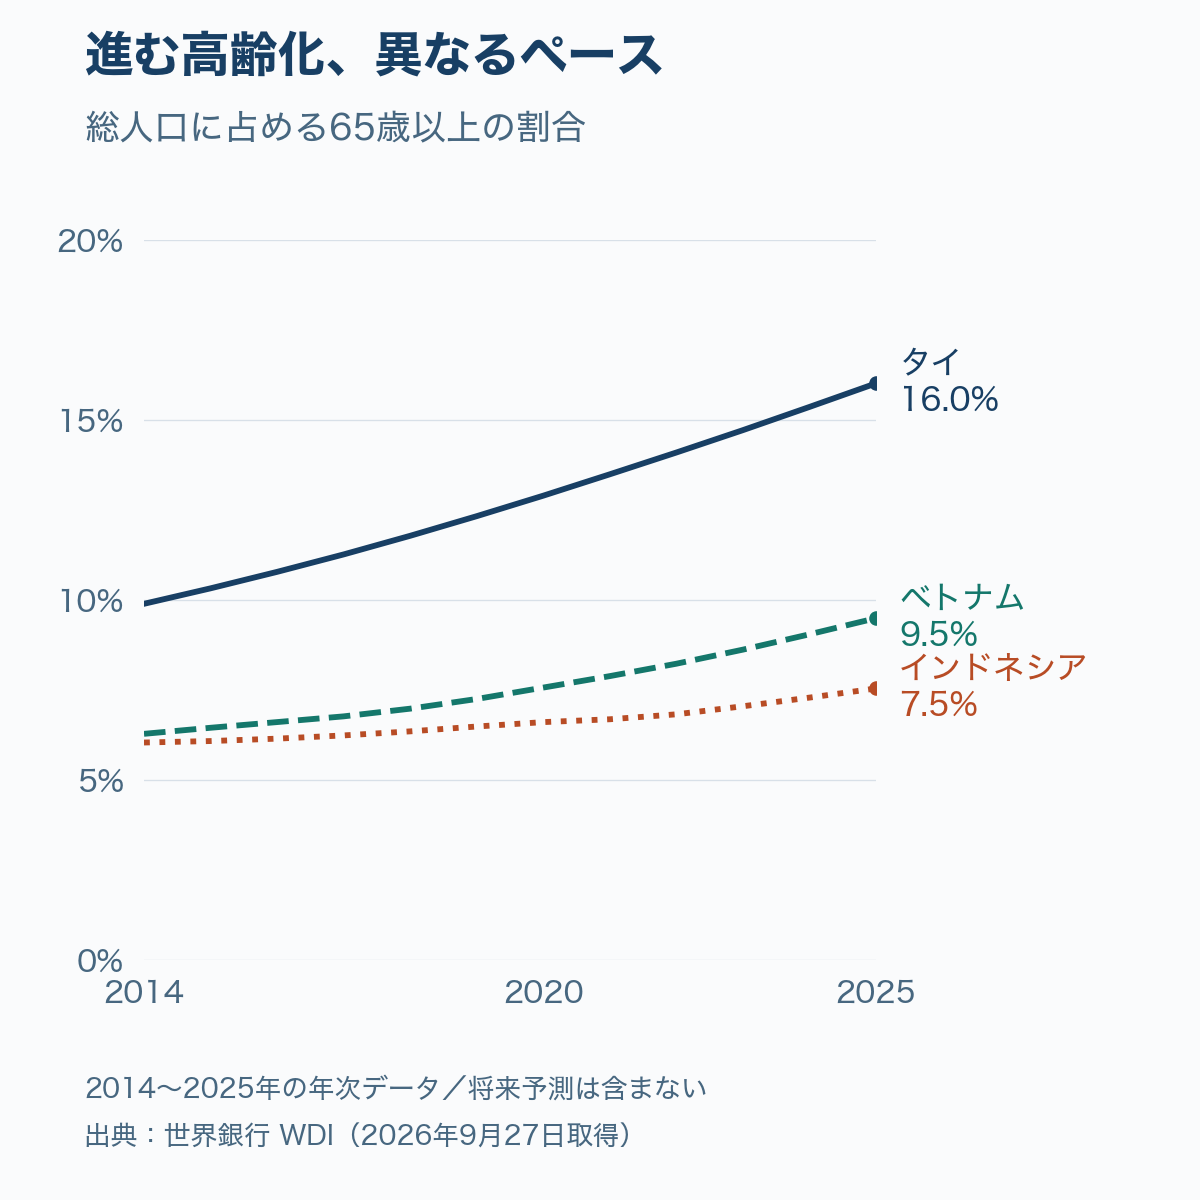
| 国 | 総人口・年間増加率 | 15〜64歳の割合 | 65歳以上の割合 |
|---|---|---|---|
| タイ | 7,162万人 -0.07% | 69.6% | 16.0% |
| ベトナム | 10,160万人 +0.60% | 67.6% | 9.5% |
| インドネシア | 28,572万人 +0.78% | 68.2% | 7.5% |
| マレーシア | 3,598万人 +1.17% | 70.7% | 8.0% |
| フィリピン | 11,679万人 +0.81% | 67.1% | 5.7% |
| シンガポール | 611万人 +1.22% | 74.1% | 14.2% |
出典:世界銀行・総人口 、人口増加率 、15〜64歳人口割合 、65歳以上人口割合 。2026年9月27日取得、WDIの更新表示は2026年7月13日。人口は万人単位、比率は小数第1位、増加率は第2位に丸めています。生産年齢人口はここでは15〜64歳という統計区分で、就業者数や採用可能人数ではありません。公表値には推計が含まれ、後日改訂される場合があります。各国の国勢調査・住民登録とは推計方法や対象が異なります。図表の元データ(CSV)
タイとベトナムは、技能を引き継ぐ仕組みが重要になる
タイの15〜64歳人口の割合は2014年の71.7%から2025年の69.6%へ、ベトナムは69.7%から67.6%へ下がっています。ただし、割合と人数は別です。ベトナムは総人口が増えており、この期間に生産年齢人口の割合が下がったことを、そのまま人数の減少とは表現できません。
工場経営への示唆は、毎年同じ人数の若手が応募すると仮定せず、地域の学校卒業者、通勤手段、離職率、技能習得にかかる期間を調べることです。熟練者の負担を減らす治具や作業姿勢の改善、社内講師の育成にも意味があります。後述の村田製作所の研修事例は、そのための活動の一例ですが、人口動態が研修実施の直接の原因だったと確認したものではありません。
インドネシア・フィリピン・マレーシアも、若さが続くとは限らない
2014〜2025年に15〜64歳の割合が上がったのは、インドネシア、フィリピン、マレーシアです。一方、世界銀行の2024年の合計特殊出生率は、それぞれ2.12、1.89、1.54でした。現在の年齢構成には過去の出生数が反映されるため、出生率の低下と生産年齢人口の割合の上昇は同時に起こり得ます。出生率だけから、工場周辺の採用難が何年後に始まるかは決められません。世界銀行・合計特殊出生率
大きな人口は消費市場の可能性を示しますが、賃金、世帯の所得、販売価格、電力供給、サービス拠点まで含めて初めて需要を判断できます。ダイキンの住宅用エアコンのような内需向け製品では、人口総数よりも、購入できる世帯と設置・修理を担う販売網の広がりが事業計画に直結します。
都市化と所得は、採用圏と販売先を絞るために使う
| 国 | 都市人口の割合 | 1人当たりGDP・名目 |
|---|---|---|
| タイ | 62.8% | 8,057米ドル |
| ベトナム | 38.8% | 5,066米ドル |
| インドネシア | 59.4% | 5,060米ドル |
| マレーシア | 77.4% | 13,125米ドル |
| フィリピン | 55.8% | 4,171米ドル |
| シンガポール | 100.0% | 98,814米ドル |
都市人口割合は国ごとの都市定義によるため、同じ条件の市街地を測った順位ではありません。1人当たりGDPは名目米ドルで、平均給与、可処分所得、物価を調整した購買力とも異なります。シンガポールの人口・年齢構成も、この表の総人口系列を使っており、国民だけ、あるいは居住者だけの高齢化率とは比較できません。世界銀行・都市人口割合と定義 、1人当たりGDP
この表で国の条件を把握したら、次は工業団地の通勤圏を調べます。人口が増えていても、住宅費や送迎時間が高ければ定着の負担になります。都市化が進む地域では、工業用水と生活用水、物流と通勤交通が同じインフラを使うことも考慮します。将来人口を使う場合は、推計の改訂年と出生・死亡・移動の仮定をそろえる必要があります。本稿の図表には、未到来年の数値を実績として混ぜていません。
代表企業3社に見る、輸出・内需・部品供給の役割
ここでは異なる役割を持つ3社を選びました。売上順位や市場シェアの上位3社という選定ではありません。本社資料に加え、タイ語・インドネシア語・ベトナム語の会社案内、採用、製品、活動情報を照合し、拠点、実績、能力、計画を分けます。
| 事例 | 工場の役割 | 確認できる操業・増設状況 |
|---|---|---|
| トヨタ タイ | 完成車を現地市場と海外へ供給。部品の域内分業とも接続する。 | TMTは2026年4月の会社案内で3工場。2025年のタイでのトヨタ・レクサス生産実績は56万4,924台。 |
| ダイキン インドネシア | 住宅用エアコンを需要地の近くで生産し、既存の販売・サービス網へ供給する。 | 2025年5月に量産開始、7月16日に初回2,000台の出荷を現地発表。年150万台は生産能力で、年間実生産量は未確認。 |
| 村田製作所 ベトナム | 電子機器・車載向けのコイルを供給。完成品メーカーを部品から支える。 | 2022年の法人統合後も既存2工場を掲載。ダナンの増設棟は2023年完成。ホーチミンの2025年着工発表分は竣工未確認。 |
同じ「海外工場への投資」でも、輸出量を支える投資、現地の売上につなげる投資、顧客への部品供給を増やす投資では、成果を測る指標が変わります。以下で各社の公表資料と数字を確認します。
トヨタ・タイ:3工場を持つ完成車の生産・輸出拠点
トヨタ・モーター・タイランド(TMT)は、2026年4月時点の会社案内で、サムロン、ゲートウェイ、バンポーの3工場を掲載しています。年間生産能力はそれぞれ24万台、30万台、23万台で、合計77万台。サムロンとバンポーは商用車、ゲートウェイは乗用車を担います。TMT・会社案内
| 工場 | 主な区分 | 年間生産能力 |
|---|---|---|
| サムロン | 商用車 | 240,000台 |
| ゲートウェイ | 乗用車 | 300,000台 |
| バンポー | 商用車 | 230,000台 |
実際の生産については、トヨタが公表する国別統計で、タイの2025年生産台数は56万4,924台、前年比5.4%増でした。これはトヨタ・レクサスの国別実績です。TMTの3工場の能力表と、対象や時点が同一とは限らないため、56万4,924台を77万台で割った値を工場稼働率としては載せません。トヨタ・2025年の生産・販売実績と国別Excel
この拠点の立ち位置は、タイ市場に車を供給することに加え、輸出と部品供給を担うことにあります。長年の取引、品質管理、保全、物流の蓄積があるため、新工場を建てる際にも、建設費だけでは既存拠点との差を測れません。一方、拠点の厚みが将来の受注を保証するわけでもなく、部品企業は車種や動力方式の変化を踏まえて納入先を確認する必要があります。
現地の採用職務にも、生産を支える仕事が表れています。 タイの公式採用サイトでは、TMTサムロンの2026年9月8日付の技術職について、タイ語で機械の修理・改善と予防保全を説明しています。9月18日付のゲートウェイの求人は部品物流の技術職です。いずれも雇用主と勤務地を明記した募集で、組立作業に加えて設備と物流の維持・改善が必要なことを具体的に示しています。トヨタ・タイの公式求人一覧(タイ語・英語)
このサイトには、TMTのほか、開発・生産支援を担うToyota Motor Asia(Thailand)、エンジンを製造するSiam Toyota Manufacturingの募集もあります。例えば地域の生産指導者を育てる職種はToyota Motor Asiaの求人です。タイの生産網は、完成車工場に加えて開発や教育の機能も備えています。それらの人員・実績は、TMTの3工場とは分けて評価します。タイ語のグループ会社案内
ダイキン・インドネシア:販売網の先に現地生産を置く
ダイキンは2025年5月、ジャカルタ近郊のGIIC工業団地に建設した住宅用エアコン工場について、開所と量産開始を発表しました。PT. Daikin Industries Indonesiaの新工場で、年間生産能力は150万台です。これは能力であり、初年度に150万台を生産したという実績ではありません。ダイキン・2025年5月20日発表
同社は1970年からインドネシアで事業を行い、販売・サービス網を築いてきました。今回の新工場は、その販売先の近くに生産機能を置く投資です。製造会社はPT Daikin Industries Indonesia(DIID)、販売・流通を担うのはPT Daikin Airconditioning Indonesia(DID)です。現地には商業用空調を生産するPT Daikin Manufacturing Indonesiaもあり、似た社名でも新しい住宅用工場とは区別が必要です。ダイキン・インドネシアのグループ紹介
工場で何を作っているかは、現地語の製品発表で具体化できます。2025年6月30日に発表された「Nusantara Prestige」は、インバータ型のALPHA・BETAと、非インバータ型のSMSの3モデルです。メーカーは、インドネシアの使用環境に合わせた電圧変動への保護や、熱交換器の防食処理を説明しています。現地生産シリーズの発表(インドネシア語)
さらにDIDは、2025年7月16日に初回2,000台の出荷を発表しました。量産開始の予定だけでなく、国内の販売網へ製品を送り出した段階まで確認できます。ただし、初回出荷台数は年間の生産・販売総数とは別の指標です。初回出荷の発表(インドネシア語)
DIID自身の採用ページでは、2025年12月22日付の品質検査職が、仕入先の部材検査、不良の記録、製造ラインから戻った部品の確認を担当すると説明されています。図面と測定器を使う能力も要件に挙げられています。募集期限の表示は2026年9月28日で、本稿の確認日は同月27日です。この職務例からは、現地生産を支える部材の受入検査と品質管理の仕事を読み取れます。採用人数の実績や工場全体の雇用増加を示す資料ではありません。DIID・品質検査職の求人(インドネシア語)
2026年7月の現地発表では、原材料や物流を担う地元の中小企業との関係も説明しています。現地生産の競争条件は、製品仕様と納期だけでなく、部材の調達、検査、修理を続けられる体制に広がります。ダイキン・現地生産と調達に関する発表(インドネシア語)
輸出への展開は2025年の工場発表時点の将来構想です。なお、2025年の新工場を2024年度の法人数667社には単純に足せません。時点に加えて、新設したのが法人なのか、既存法人の工場なのかも確認が必要です。
村田製作所・ベトナム:既存拠点を増設する電子部品メーカー
村田製作所のベトナム生産子会社は、ダナン工場とホーチミン工場の2拠点でコイル製品を生産しています。「ホーチミン工場」という名称ですが、2025年の会社資料に記載された所在地はドンナイ省です。拠点名と行政上の所在地を分けて確認します。村田製作所・ベトナム拠点の概要
この事例では、工場の成り立ちも欠かせません。前身は旧・東光のViet Hoa ElectronicsとViet Shiang Electronicsで、東光グループは2014年3月に村田製作所グループへ入り、2016年に完全子会社化されました。ベトナムの両社は2021年にMurataを冠する社名へ変更し、2022年に1法人へ統合されています。買収・社名変更・法人統合と、工場の新設は別の出来事です。古い求人の「Murata Manufacturing Vietnam Da Nang」という社名を見て、現在も別法人が追加で存在すると数えないようにします。埼玉村田製作所の沿革 、2021年の社名変更 、2022年の統合発表
ダナンでは2023年8月に新生産棟が完成しました。電子機器・車載向けのインダクタ(コイル)需要に対応する増設で、延床面積は2万2,637平方メートル、建物への投資額は43.2億円です。これは既存工場内の増設であり、独立した新工場が一つ増えたと数えるべきではありません。村田製作所・2023年8月30日発表
続いて2025年5月には、ホーチミン工場での新生産棟着工が発表されました。建物と設備を合わせて約30億円、竣工予定は2026年上期です。今回確認した資料では、計画どおりの竣工・量産開始を確認できていません。 予定時期が過ぎたことだけを根拠に、稼働済みの増設分として扱っていません。
コイルは電子機器や車載製品に組み込まれる部品です。この拠点を評価するなら、顧客の製品に採用されるための品質や認定、品目別の供給継続性が焦点になります。公表資料では工場別の年間生産個数や稼働率は分からず、建物の面積から供給能力を換算することもできません。
ダナンの仕事を知る資料として、市内のバーナー(Bà Nà)の行政サイトに掲載された2026年7月の採用案内があります。採用支援会社Man to Man Vietnamが作成した資料で、製造・組立の機械操作、拡大鏡による製品検査、仕上げ、梱包を紹介しています。資料では契約先をMurataとしていますが、村田製作所本社が作成した求人と同一には扱いません。勤務地はホアカイン工業団地で、コイルの生産に伴う現場の職務を具体的に確認できます。自治体に掲載された採用案内(ベトナム語・添付PDFの4、9頁)
現地での人材育成については、研修提供者のTop Olympiaが、2026年9月24〜25日にダナンで同社向けの社内講師・プレゼンテーション研修を実施したと報告しています。対象は社内教育や報告を担当する従業員です。研修会社側の実施報告という範囲ですが、工場の設備投資に加え、現地の人が教え、仕事を引き継ぐための活動が確認できます。研修実施報告(ベトナム語)
雇用契約と賃金:月給だけでは工場の人件費を比較できない
雇用期間が決まっているか、直接雇用か、日給・月給のどちらで計算するかは、それぞれ別の条件です。契約社員だから日給、月給だから無期雇用、という対応ではありません。採用計画では、雇用主、契約期間、勤務シフト、基本給、手当、残業、賞与、社会保険を分けます。
同じ職種で比較すると、基本給と年間負担に違いがある
JETROの2025年度調査は、製造業の作業員を「正規雇用、実務経験3年程度」として比較しています。請負労働者と試用期間中の作業員は対象外です。基本給は2025年8月の月額、年間実負担は2025年(度)の額で、回答した企業の平均値です。
| 国 | 月額基本給・平均 | 年間実負担・平均 |
|---|---|---|
| タイ | 490米ドル(228社) | 8,815米ドル(190社) |
| インドネシア | 385米ドル(143社) | 6,272米ドル(125社) |
| ベトナム | 302米ドル(308社) | 5,270米ドル(266社) |
年間実負担は基本給、諸手当、社会保障、残業、賞与などの合計で、退職金を除きます。米ドル換算は2025年8月の平均為替レートです。月額と年額では回答社数が異なるため、両者を割って一律の手当率は算出できません。 工場の見積もりでは、現地通貨で職種・等級・シフト別に積み上げます。JETRO・調査報告書(本文86・89頁)
最低賃金は、国平均ではなく所在地と適用業種で確認する
- タイ:労働省が掲載する2025年7月1日適用の最低賃金では、サムットプラカーン県は日額372バーツ、チャチューンサオ県とチョンブリ県は400バーツです。TMTのサムロンとバンポーでも所在地の基準が違います。日額を月額と比較するときは、有給日や計算条件をそろえる必要があります。タイ労働省・最低賃金
- インドネシア:2026年1月1日適用のブカシ県の最低賃金(UMK)は月額5,938,885ルピアです。ブカシ市の額とも、西ジャワ州全体の額とも異なります。州政府は勤続1年未満への適用と、それを超える従業員への賃金体系の設定を説明しています。業種別最低賃金(UMSK)の対象なら、その区分も確認します。西ジャワ州労働局・2026年賃金の説明
- ベトナム:政令293/2025/NĐ-CPにより、2026年1月1日から地域I〜IVの月額最低賃金は531万、473万、414万、370万ドンです。省名だけで一つの額を当てず、工場の所在する地区・行政区分を附表と照合します。これらは上のJETRO平均給与とは別の指標です。政府の改定説明
直接雇用、有期契約、外部人材をどう組み合わせるか
ベトナムの労働法では無期契約と36か月以内の有期契約を区別し、有期契約の更新にも原則と例外があります。タイでも、期間を定めた契約なら常に退職時の補償が不要になるわけではありません。インドネシアでは2026年2月、労働省とILOが輸出向け縫製業の有期契約(PKWT)の手引きを更新し、対象業務や契約期間の判断を課題に挙げています。縫製業向けの説明を、空調機器工場の全職種へ一律には当てはめられません。ベトナム労働法・第20条(2026年公報、PDFの9頁) 、ILO・タイの契約と雇用終了 、ILO・インドネシア語のPKWT解説
実際の求人では、村田製作所ダナン向けの2026年7月の採用案内が参考になります。Man to Man Vietnam作成の資料は、Murataとの直接契約、年2回の賞与、食事、社会・医療・失業保険、研修後の昼夜シフトと4勤2休を記載しています。基本給の金額は掲載されていません。期間限定の入社支援金や住宅支援を、恒常的な月給へ足し込むべきではありません。自治体掲載の採用資料・6〜9頁
経営側が比較するのは、募集時の給与だけでなく、必要な技能を持つ人が定着して働ける費用です。欠員によるライン停止、教育担当者の工数、送迎、交代勤務、昇格後の処遇も予算に含めると、低い初任給だけでは見えなかった差が表れます。
現地経営者が見る利点と懸念:調達・インフラ・政治
企業が評価する点と困っている点は、同じ国に共存する
次の表はJETROの2025年度調査から、本稿に関係する回答を抜粋したものです。調査期間は2025年8月19日〜9月17日。製造業だけでなく非製造業も含む複数回答で、問題が発生する確率や、2026年9月現在の政治情勢を測った数値ではありません。
| 国 | 評価された条件 | 懸念として挙がった条件 |
|---|---|---|
| タイ | 取引先企業の集積47.0% 回答583社 | 人件費の高騰65.9%、不安定な政治・社会情勢57.6% 回答587社 |
| インドネシア | 市場規模・成長性74.6% 回答339社 | 不安定な政治・社会情勢70.9%、不透明な政策運営68.2% 回答340社 |
| ベトナム | 市場規模・成長性68.4%、安定した政治・社会情勢53.2% 回答814社 | 行政手続きの煩雑さ67.5%、人件費の高騰57.3% 回答813社 |
出典:JETRO・調査報告書、本文77・80頁 。利点とリスクでは有効回答数が異なります。政治の安定が評価される国でも、許認可や税務の処理が容易とは限りません。各回答を総合点へ換算して、進出先の順位を付ける表ではありません。
キャステム・サイアム:一般作業員と高度技術者では採用条件が違う
精密鋳造を手掛けるキャステムのタイ法人は、JETROの2026年2月26日の取材で、チョンブリでは一般作業員を集めやすい一方、高度技術者の確保と育成が課題だと説明しています。バーツ高に伴う材料費・人件費の負担もあり、日本から調達した方が安い場合があるという実感も述べています。タイを安価な製造拠点と固定せず、域内の販売先を広げる拠点として使う判断です。JETRO・キャステム現地経営者への取材(2026年5月11日公開)
本社の拠点案内でもCASTEM(SIAM)の精密鋳造事業を確認できます。CASTEM(Thailand)とは別法人です。この事例は、工場の工程、技能、販売通貨によって、同じタイでも人件費や為替の意味が変わることを示します。キャステム・海外拠点
JobThaiのタイ語の企業掲載欄には、送迎、食事、夜勤手当、皆勤手当、業績に応じた賞与、住宅手当なども記されています。2026年9月23日表示の輸出入担当求人では、購買・輸出入・BOI業務の経験を求めています。募集条件の例であり、全従業員の支給実績ではありません。企業掲載の福利厚生 、輸出入担当の求人詳細
スミダ:ベトナムで買える材料にも、中国への依存が残る
コイルなどの電子部品を扱うスミダコーポレーションは、2026年1月15日のJETRO取材で、中国偏重を見直すためベトナム生産を拡大してきたと説明しています。ただし、現地で調達する銅線や樹脂でも、中国系企業が中国産原料を使って供給している場合があり、原材料まで含む分散は難しいとしています。最終組立を移すだけでは、供給元への依存は消えません。JETRO・スミダの供給網と現地経営(2026年4月7日公開)
同社は東京に本社を置く電子部品メーカーで、公式拠点一覧にもベトナムのハイフォンとクアンガイの製造拠点が掲載されています。上記取材は会社側の説明であり、村田製作所の調達実態を代弁するものではありません。スミダ・会社概要と生産拠点
ハイフォン市が公開した2026年4月のベトナム語の採用需要一覧にも、An Phát 1工業団地のSumida Electronic Vietnamが電子部品製造企業として載っています。同じ資料のSumidenという別社名とは区別しました。掲載は採用需要の記録であり、募集人数すべての採用完了を示すものではありません。市の採用需要一覧・1頁
インフラは接続の有無から、停止したときの影響まで調べる
キャステムの取材では、過去にフィリピンの電力の安定性と費用を懸念し、タイへ生産を分散した経緯も語られています。これは進出当時の判断であり、現在のフィリピン全域の電力品質を評価したものではありません。国別の電化率や工業団地の設備紹介だけでは、個別工場の瞬時停電、受電容量、復旧時間までは分かりません。
候補地の見積もりでは、受電の冗長性と増設余地、停電時の仕掛品廃棄、非常用電源、工業用水と排水、通信回線を具体的に確認します。物流では平常時の港までの距離に加え、雨季や通関混雑時の所要時間、代替港、トラック手配も対象です。賃料が低くても、停止時の損失や在庫増で差が消える場合があります。ここは本稿の実務上の提案で、3社に障害が発生しているという報告ではありません。
政策面では、輸入規制や現地調達要件の変更を、部材の品目と販売先に結び付けて確認します。担当行政機関の説明、現地の業界団体、取引先の購買条件を照合し、制度発表、施行済みの規則、行政手続きの実際を分けると、経営上の影響を検討しやすくなります。
政府・自治体の言及とCSR:地域に何を残しているか
CSRは寄付額だけでなく、環境、働く人、地域の教育・生活との関係から確認します。企業の発表と行政の記録を照合できた活動は次のとおりです。行政の訪問や称賛は、そのまま環境・労務の独立監査を意味するものではありません。
トヨタ:工場視察に加え、生物多様性保全を行政が認定
タイ工業省工場局は、2026年6月5日に工業相らがバンポー工場を視察したと報告しています。投資、人材育成、技術移転に加えて、再生可能エネルギー、水管理、周辺地域との関係を評価した内容です。行政がこの工場をどのような産業拠点として見ているかを知る資料になります。工場局・タイ語の視察報告
環境面では、バンポー工場内の学習施設「Cheewa Panavet」が、2025年12月1日に認められたタイ初期のOECMsの5地域に含まれています。OECMsは、保護区以外で生物多様性の保全に貢献する区域です。トヨタ側の説明だけでなく、天然資源環境省のタイ語資料でも認定を確認できます。対象区域の保全の認定であり、工場全体のCO₂排出がゼロという認証ではありません。 天然資源環境省・2025年12月2日公表 、トヨタ・認定の経緯
ダイキン:輸入代替への期待と、地域の労働者への保険支援
ダイキンの2025年5月の現地発表には、工業副大臣が国産部品の増加やコンプレッサーの現地生産に期待を示した発言が載っています。新工場は、企業にとっては市場に近い生産拠点、政策側にとっては輸入代替と国内供給網を育てる投資、という異なる意味を持ちます。この発言は会社が掲載した記録として扱い、コンプレッサーの国産化が実現済みとはしていません。現地開所発表と政府関係者の発言
CSRでは、2025年1月8日、DIIDの経営陣がBPJS KetenagakerjaanのSERTAKAN事業への支援を発表しています。会社発表による寄付は25億ルピアで、支援を必要とする1万2,000人超の労働者に労災・死亡保障を提供するためのものです。支援対象者数と工場の従業員数は別です。また、寄付の発表と、加入継続・給付の実績は分けて評価する必要があります。ダイキン・SERTAKAN支援の発表
村田製作所:ダナン市が大学との協力と地域活動を紹介
ダナン市の2023年8月30日の記事は、Murataの新生産棟の稼働と市幹部の訪問を報告しています。大学との奨学金・実習協力、社会福祉施設への支援などにも言及しており、日本本社の設備投資発表では分からない地域との接点を確認できます。ダナン市・現地語の拡張報告
これらは2023年時点の活動の記録です。現在も同じ人数・予算で続いているか、奨学金が就職や定着に結び付いたかまでは確認できませんでした。CSRを比較する場合は、活動の有無に加え、継続期間、対象者、予算、実際の成果を追う必要があります。3社共通の基準で工場別の事故率、賃金満足度、排出削減量を比較できる資料は、今回そろっていません。
公開レビューで見える称賛と不満
公式発表の外にある声も確認しました。2026年9月27日にGoogleマップの実際の画面で所在地と投稿本文を照合し、インドネシア語・ベトナム語の投稿は原文を表示しています。以下は少数の投稿例で、工場全体や従業員全体の評価ではありません。購入者、見学者、従業員では評価している対象が違います。
トヨタ・タイ:接客への称賛と、購入後の更新対応への不満
サムロンの本社・工場所在地に一致する「Toyota Motor Thailand」のGoogleマップでは、Steve氏の5つ星投稿がスタッフの対応を褒めています。確認時の表示は「2年前」でした。一方、Niny Pi氏の3つ星投稿(表示「5年前」)は販売時の説明を評価しながら、購入したHiluxの古い地図データとナビ更新費用への不満を述べています。後者は投稿者自身がタイのトヨタ全般について書いたと明記したものです。Googleマップ・Toyota Motor Thailandの投稿
ここで読み取れるのは、販売時の応対と購入後のサポートを別々に評価する顧客の存在です。古い個人投稿を、現在も未解決の問題やサムロン工場の製造不良の証拠としては使えません。
ダイキン:工場への訪問者と販売会社の従業員では、話題が違う
DIIDのGoogleマップでは、見学したとするPram Vicky氏の5つ星投稿(表示「9か月前」)が設備を評価しています。Marolop A. Naibaho氏の5つ星投稿(表示「10か月前」)は、住宅用エアコン工場であることと、周辺道路の広さに言及しています。いずれも生産品質の検査結果や従業員の労働条件を示す投稿ではありません。Googleマップ・PT Daikin Industries Indonesia
従業員の声は、別法人である販売会社DIDのJobstreetで確認しました。2022年2月の「Finance & Others」の4つ星投稿は、仕事と生活の両立、賞与、学習機会を評価する一方、昇進の難しさと業務増に報酬が追い付かないという不満を挙げています。2022年4月のMedanのFinanceの投稿も、支え合う職場を褒めつつ、一人で担う業務量の多さを課題にしています。いずれも過去の自己申告で、DIID新工場の労務評価へは転用できません。Jobstreet・DIDの従業員レビュー原文
村田製作所:清潔さへの言及はあるが、批判本文の確認には限界
ダナンのMurata所在地に一致するGoogleマップでは、long pham氏の3つ星投稿(表示「3年前」)が、工場は比較的清潔だという趣旨をベトナム語で述べています。3つ星でも本文は批判ではありません。 低い星の投稿が存在することは画面で確認しましたが、その本文を確認できた批判例は今回採用していません。Googleマップ・Murata Manufacturing Việt Nam
Googleマップでは、追加の表示や並べ替えにログインを求められる場面があり、全投稿を網羅していません。相対日付も確認時の表示のまま記載し、正確な投稿日や訪問日に換算していません。これらの投稿から満足度の順位を作るより、工場訪問や取引先面談で確かめる質問を具体化することに価値があります。
日本人の現地視察:査証免除・到着ビザ・就労資格を分ける
以下は日本の一般旅券を持つ人が、主要6か国を短期訪問する場合の整理です。2026年9月27日に確認しました。入国できる日数だけで出張の可否は決まりません。商談、工場見学、据付・修理、現場指導では必要な資格が変わります。訪問先と具体的な作業を書き出し、入管・大使館に照合してください。
| 国 | 査証・日数 | 出張前に確認すること |
|---|---|---|
| タイ | 観光は査証免除30日。日本人短期商用も別枠で30日 | 短期商用の時限措置は2026年末まで。招待状等、届出、TDACを確認。根拠と改正日は直下に記載 |
| ベトナム | 査証免除45日。現行の免除期間は2028年3月14日まで | 滞在・入国条件と就労手続きは別。外務省・決議44/NQ-CPの説明 |
| インドネシア | 通常の短期訪問ではVOA/e-VOAなどの査証を取得。B1は初回30日 | 日本はVOA対象。観光・会議と、商談・工場での作業の区分を照合。B1の料金・延長は直下に記載 |
| マレーシア | 短期社会訪問は査証免除90日 | 入管の対象活動には商談・工場視察も掲載。現場作業の資格は別。在日大使館・2025年10月版/入管・対象活動 |
| フィリピン | 観光・短期商用は査証免除30日 | 帰国・第三国行き航空券、旅券条件、eTravelを確認。在日大使館・日本人の30日免除と電子査証 |
| シンガポール | 日本の一般旅券は入国査証の対象外。滞在期限は入国時のe-Passで決定 | 「必ず90日」と保証せず発給された期限を確認。SG Arrival Cardは査証ではない。ICA・対象国と滞在許可 |
タイは2026年9月に改正。日本人の短期商用には別の免除枠がある
タイは2026年9月15日から、観光目的の60日査証免除を廃止しました。日本は30日免除の対象です。古い「60日滞在できる」という案内と混同しないようにします。改正前に入国した人は、入国時に許可された期限まで滞在できると政府は説明しています。タイ政府広報局・9月改正の施行日と経過措置 、タイ政府観光庁・対象国一覧
日本人の短期商用には、2024年1月1日〜2026年12月31日の30日免除が別にあります。タイ外務省のタイ語告知は、面談予約、招待状、関係機関の証明書などの提示を求めています。在福岡タイ総領事館は9月改正後もこの扱いが続くことと、入国後の雇用局・労働事務所への届出について案内しています。工場で行う活動の範囲と届出は、出発前に同館の案内で確認します。タイ外務省・日本人短期商用の告知(タイ語) 、在福岡タイ総領事館・2026年9月2日告知
アライバルビザは有料の査証。電子入国カードとも異なる
到着時に取得する査証がVisa on Arrival(VOA、アライバルビザ)です。インドネシアでは日本が対象国に入り、観光などのB1は初回30日、料金50万ルピア。1回の延長で通算60日までの制度があり、事前の電子申請e-VOAも用意されています。B1で認められる活動には観光、家族訪問、会議・展示会などが挙がりますが、物品・サービスの販売や現地の個人・法人から報酬を受ける活動は禁止されています。商談・調達・工場作業は、申請時に活動に合う区分を選びます。中央ジャカルタ入管・B1の活動、日数、料金、禁止事項(インドネシア語) 、VOA対象国一覧
タイのTDAC 、インドネシアのAll Indonesia 、マレーシアのMDAC 、シンガポールのSG Arrival Card 、フィリピンのeTravel は入国・健康・税関などの情報を申告する仕組みです。カードを登録しても、査証や就労許可を取得したことにはなりません。 All Indonesiaは2025年10月1日から海外からの到着者に義務化され、到着3日前から入力できます。各制度の対象者・提出時期を公式ページで確認します。インドネシア移民・矯正省の導入告知
ベトナムは日本人の45日免除を2028年3月14日までとしています。長めの滞在では最長90日の電子査証も選択肢になりますが、電子査証は渡航前に申請する制度です。「空港で申し込めばよい」という到着ビザの説明に置き換えません。許可された入国地点・期間・回数は発給結果で確認します。ベトナム外務省・免除期間 、公安省・公式電子査証
現地法人の出資・資本金:製品と事業範囲で条件が変わる
比較するのは、主要6か国に製造業の現地法人を新設する場合です。支店、駐在員事務所、上場会社、金融業などには別の条件があります。完成品を作る事業に、輸入販売、保守、物流、土地保有を加えると、追加の規制を確認する必要が出ます。
ここでは、株主が引き受けた資本、実際に払い込んだ資本、借入れなどを含む投資総額を区別します。最低額は工場建設費の見積もりではありません。 土地・建物、機械、許認可、採用、量産までの運転資金は別に積み上げます。以下は制度の比較資料であり、個別案件の出資・資金計画は現地の法務・会計専門家と確認する必要があります。
| 国 | 外国側の出資 | 資本・許可の確認点 |
|---|---|---|
| タイ | 規制対象外の製造活動は100%外資を検討可能。規制業種・BOI奨励は別途確認 | FBA上の外国企業は規制対象外で最低200万バーツ。規制対象事業は最低300万バーツに加え営業費用基準 |
| ベトナム | 市場参入制限・業種条件に該当しない事業は100%外資を検討可能 | 定款資本と投資総額を案件別に確認。2026年施行の投資法で手続きの順序も変更 |
| インドネシア | 開放業種は100%外資。KBLI別の上限・留保・提携条件を確認 | 原則、1社の引受・払込資本25億ルピア以上。事業・所在地別の投資総額100億ルピア超とは別 |
| マレーシア | 新規・拡張・多角化の製造案件は100%外資可 | 株主資金250万リンギット以上または常勤有給75人以上は製造許可基準。駐在員申請の資本条件は別 |
| フィリピン | ネガティブリスト等の規制外は100%外資可 | 外資40%超・国内市場向けは原則払込20万米ドル。条件付き10万米ドル枠と輸出型の別扱いあり |
| シンガポール | 原則100%外資可。指定企業・特定業種の規制を確認 | 株式資本が必要な会社は最低1シンガポールドル。現地居住取締役の要件は株主国籍の要件とは別 |
タイ:製造、販売、保守を同じ事業として扱わない
外国人事業法(FBA)の規制対象外の製造活動であれば、外資100%による事業を検討できます。規制業種には許可・証明や個別条件があり、BOI投資奨励の扱いも分けて確認します。BOIの案内では、FBA上の外国企業が規制対象外の事業を始める最低資本は200万バーツ。規制対象事業は最低300万バーツに加え、3年間の見積りから計算する平均年間営業費用の25%を基準とする条件があります。BOI・事業設立と最低資本 、BOI・外国人事業法の業種別一覧
製造子会社が、自社製品以外の輸入品を売る、取引先の設備を有償で保守する、といった業務も予定しているなら、その売上を得る活動ごとに確認します。株式の過半を現地側にすれば、工場許可や土地の条件まですべて解消するわけではありません。
インドネシア:払込資本25億ルピアと、投資額100億ルピア超を区別する
投資省・BKPM規則5/2025の第26条では、外国投資会社(PT PMA)の引受・払込資本を1社当たり最低25億ルピア(Rp2,500,000,000)としています。一方、原則の投資総額は、土地・建物を除き、5桁の事業分類KBLIと事業所在地ごとに100億ルピア超(Rp10,000,000,000超)です。同じ生産ラインで複数製品を作る場合や経済特区などには計算・適用上の例外があります。BKPM規則5/2025・第26〜27条、26〜27頁(インドネシア語PDF)
同規則には払込金を原則12か月間会社口座から移さない規定があり、資産購入、建物建設、事業運営のための使用は例外です。払込資本を一度入金するだけで、すぐ株主へ返せる制度ではありません。外資比率はBKPMが示す開放原則に加え、業種ごとの条件、国内中小企業向けの留保・提携条件をKBLIで確認します。BKPM・投資環境と外資規制の説明(インドネシア語)
ベトナム:2026年施行の投資法で、会社設立と投資登録の順序も確認する
投資法143/2025/QH15は2026年3月1日施行です。第8条は、外資の市場参入制限リストに該当する場合を除き、国内投資家と同じ参入条件を適用する原則を定めています。したがって、外資100%の可否は具体的な製品・工程・販売活動を制限リストと照合して判断します。すべての工場に一律の最低資本額があるという説明は、本法からはできません。定款資本、事業の投資総額、資金調達、業種別条件を案件ごとに確認します。ベトナム政府・投資法の施行情報 、原文第8条・第19条(PDF)
第19条は、外国投資家が投資登録証明書の発給・変更手続きより先に事業体を設立することを認めています。以前の手順を前提に「必ず投資登録が先」とは書けません。ただし、会社設立だけで投資・建設・環境の条件を満たしたことにはなりません。また、2026年9月公表の改正法24/2026/QH16による条件付き業種リストの変更は、原則2027年3月1日施行です。公表済みの将来制度と、調査日時点の制度を分けて扱います。ベトナム政府・改正リストと施行日
マレーシア:250万リンギットは製造許可の基準。駐在員にも別条件がある
MIDAは、新規製造案件や既存企業の拡張・多角化について、外資100%を認めています。株主資金250万リンギット以上、または常勤有給従業員75人以上は、製造ライセンス申請が必要となる基準です。250万リンギットを全社共通の「会社設立に必要な払込資本」とは扱いません。株主資金には払込資本に加えて準備金・損益勘定なども含まれます。MIDA・製造業の出資方針 、製造許可と株主資金の定義
日本人駐在員を置く場合は、別の資本条件が実務に関わります。2026年6月1日版MIDA FAQの駐在員申請資格では、最低払込資本をマレーシア100%企業25万、合弁企業35万、外資100%企業50万リンギットとしています。経営の中核を担うKey Postは外国払込資本100万リンギット以上などの条件があります。会社の所有比率、役職、給与・経験、後継者育成まで合わせて計画します。MIDA・駐在員制度FAQ、9頁(PDF)
フィリピン:国内販売型と輸出型で資本要件が変わる
外国投資法の改正法RA11647は、憲法・個別法・ネガティブリストで制限される事業を除き、外資100%を認めています。外資40%超の国内市場向け企業では、原則払込資本20万米ドルが基準です。先端技術、認定されたスタートアップ等、または直接雇用の過半がフィリピン人で少なくとも15人いる場合など、法定条件を満たすと10万米ドルの枠があります。RA11647・第6〜8節
生産・サービスの60%以上を輸出する企業は別区分です。国内市場向けの20万米ドルを一律に当てはめず、輸出比率の継続条件、SEC登録、BOI・経済区の制度を照合します。販売計画が国内向けへ変わる場合は、資本・登録条件も再確認します。BOI・2026年事業コスト資料、資本要件表(PDF)
シンガポール:現地居住取締役と、現地株主は別の条件
原則として外資100%の会社を設立できますが、国家安全保障上の指定企業や特定業種には審査・規制があります。現地法律事務所Joyce A. Tan & Partnersによる2026年の解説も、この区別を示しています。同事務所執筆・シンガポール投資規制の解説
ACRAは、株式資本を必要とする会社の設立時資本を最低1シンガポールドルと案内し、引受資本と払込済み資本を明確に分けています。少なくとも1人の通常居住する取締役が必要ですが、その取締役に株式を持たせることを意味しません。海外の出資者は登録業者CSPを通じた設立手続きも確認します。製造設備の設置・操業や日本人の就労資格は、会社の登記とは別に確認が必要です。ACRA・資本の定義 、取締役の居住要件 、外国人の設立手続き
これからの進出は、顧客・調達・人材を一緒に設計する
法人数は集積の厚みを知る入口になります。ただし、数が多い国へ進出すれば、同じ条件で成功できるわけではありません。ここからは、統計と3事例を踏まえた本稿の考察です。
現地市場向けか、輸出向けかで必要な機能が変わる
JETROの2025年度調査の分析では、現地市場への販売強化と供給網の見直しが並行して進んでいます。人件費・エネルギー費の上昇や競争の激化も指摘されており、売上の拡大と利益の改善は同じではありません。JETRO・2025年度日系企業調査の分析(2026年)
現地市場向けなら、製品仕様、販売店、修理、部品在庫まで含む計画が必要です。輸出向けなら、最終顧客の所在地、輸送日数、港の代替性、関税・原産地の条件を確認します。同じ工場でも販売先が変われば、必要な認証や在庫の持ち方が変わります。
現地調達は「購入できるか」と「安定して使えるか」を分ける
アジア経済研究所の2026年の分析は、ASEAN主要5か国の機械産業における調達の現地化・分散化と、品質や供給可能性の課題を扱っています。対象が機械産業である点を踏まえても、調達先の数だけでは供給網の強さを測れないことが分かります。アジア経済研究所・政策提言研究「ASEANにおける日系企業のサプライチェーン再編」
工場の進出調査では、候補企業を並べた後に、試作、品質承認、量産、異常時対応までの道筋を確かめます。例えば金属加工なら、熱処理や表面処理をどこへ出すか。加工精度に加えて、測定器の管理、材料証明、代替設備までたどると、見積書だけでは分からない依存先が見えてきます。
中国企業との競争は、販売先と採用の両方で起きている
JETROの2025年度調査で、ASEAN主要6か国の製造業企業に競争相手を尋ねたところ、中国企業を最も競争力の強い相手とした回答は33.3%でした。これは回答企業の認識を尋ねた結果であり、中国企業の市場シェアが33.3%という意味ではありません。価格や製品での競争に加え、現地の技術者・管理者を採用する際にも競合します。JETRO・ASEANで強まる市場・人材競争
長く進出してきた経験を、過去の成功条件のまま使えるとは限りません。既存の日系顧客への納入を維持しつつ、新しい顧客が求める仕様や価格を調べること、従業員が成長できる職務と評価を用意することが、工場の継続性につながります。
工場を動かし続ける条件まで、候補地ごとに調べる
低い賃金と低い製造原価は同じではありません。採用、技能教育、不良、設備停止、物流、在庫を含めて比べる必要があります。とくに増設では、新しい設備を入れるだけでなく、現場の管理者、品質担当者、保全担当者をどのように育てるかが生産の立ち上がりを左右します。
次の表は、進出・増設を検討する企業向けの調査項目です。特定の国を推奨する順位表ではなく、候補地を同じ条件で比較するために使います。
| 判断すること | 確認する資料・現場 |
|---|---|
| 誰に何を売る工場か | 顧客の需要計画、対象品目、販売国、認証、アフターサービスの分担 |
| 実際に生産しているか | 法人登記に加え、現場訪問、直近の生産・出荷記録、設備一覧、シフトと停止時間 |
| 必要な部材を調達できるか | 認定済み仕入先、工程監査、試作品、品質実績、輸入依存部材と代替先 |
| 物流・電力・水に余裕があるか | 港までの実測時間、通関、停電・断水履歴、排水条件、災害時の代替経路 |
| 人材と技術を定着させられるか | 職種別の採用実績、離職、教育時間、安全・品質指示の理解、現地管理者への権限移譲 |
| 投資の前提が変わっても続けられるか | 為替・販売量・関税・エネルギー費の変化を織り込んだ採算、増設・縮小・移管の条件 |
トヨタのような輸出と部品供給の集積、ダイキンのような現地需要に近い生産、村田製作所のような部品拠点の増設では、優先する条件が異なります。自社の工場にどの役割を持たせるかを決めてから、同業種の集積と個別の操業実態を調べる。その順序なら、企業数の多さを進出先選びの結論にしてしまうことを避けられます。
調査方法と、今回の資料で分からないこと
横断比較には経済産業省第55回調査の表2-1、シート「55_②-02」を使用しました。16業種の合計、6か国と残る4か国の合計がともに3,806社になることを検算しています。構成比は各区分の社数を3,806社で割り、小数第1位に丸めました。丸めのため、表示した比率の合計は100.0%と一致しない場合があります。政府統計・第55回の掲載表
6か国比較の「日系製造業内の割合」は別の計算です。各業種の社数をその国の製造業合計で割っています。例えばインドネシアの輸送機械は200÷667×100=30.0%、マレーシアの情報通信機械は66÷414×100=15.9%です。調査全体の日本本社回収率81.7%は、各国の製造法人や工場の捕捉率を表すものではありません。
企業事例の現地語資料は2026年9月27日に確認しました。求人は掲載時点の職務説明として読み、採用の成立、増員数、増産の証拠には使っていません。公開レビューは顧客・訪問者・従業員を分け、確認できた称賛と不満を独立した節に掲載しました。対象法人・時期・立場がそろわないため、3社の職場環境の順位付けには使っていません。公式発表、求人、従業員の感想、研修提供者の報告は、それぞれが裏付ける範囲で使っています。
人口指標は世界銀行WDIの2014〜2025年の同じ取得時点の系列を使い、2025年の出生率の欠測は補完せず2024年値を明記しました。都市定義や人口の対象範囲、基本給と年間負担の回答社数の違いも、比較表の近くで説明しています。
渡航・法人設立の比較は主要6か国の一般旅券・製造業の新規現地法人を対象とし、外交旅券や全業種の申請条件を網羅するものではありません。制度は2026年9月27日の確認時点で整理し、将来の施行日を持つ改正は現行制度と分けました。現地の入管・投資当局、法令原文を中心に、法律事務所の見解は執筆主体を明示して参照しています。
本稿では、以下の数字を確認できていません。分からない部分を、投資計画や他の指標で置き換えてはいません。
- 東南アジア全域の工場全数と現在の稼働率。 法人の回答調査だけでは、敷地数、ライン数、設備の利用度は確定できません。
- 残る4か国の国別・製造業内訳。 表2-1では6か国以外を個別に分けられません。東ティモールも対象外です。
- 企業事例の未公表の年間実生産量。 ダイキンの年150万台は能力、初回2,000台は出荷です。村田製作所の増設資料は建物と計画の情報です。
- 進出の純増を示す同一対象の時系列。 年ごとの回答企業の変化や撤退もあるため、異なる年・調査の社数差を、新工場の増減とはしていません。
今後の更新では、公表統計の対象・分類変更、各社の竣工・量産開始、工場の統廃合を確認します。登録や発表の件数だけでなく、現に生産している拠点と、その役割を追うことが調査の中心になります。